


مدیریت مالی و آرامش خانه
بسیاری از زوجها بر این باورند که چالشهای اقتصادی تنها با افزایش رقم درآمد حل میشوند؛ غافل از اینکه ریشه بسیاری از دلخوریهای پنهان، فاصله داشتن از اصول صحیح مدیریت مالی در خانواده است. پول قرار نیست دیواری برای ایجاد فاصله باشد، بلکه میتواند پلی برای صمیمیت و همدلی عمیقتر در خانه عمل کند؛ به شرط آنکه نگاهی مشترک و مبتنی بر ارزشهای اخلاقی به سفره زندگی داشته باشیم. شفافیت، درک متقابل هزینهها و هماهنگی در اهداف، کلیدهایی هستند که تنشهای روزمره را به آرامشی پایدار تبدیل میکنند و بنیان خانه را استوار نگه میدارند.
مبانی و چارچوب اخلاقی اقتصاد خانواده در آموزههای اسلامی
در نگاه دین مبین اسلام، داراییهای زندگی مشترک صرفاً ابزاری برای رفاه مادی نیستند، بلکه امانتی الهی برای رشد معنوی و تعالی انسان محسوب میشوند. در این چارچوب، تدبیر منزل و مدیریت مالی در خانواده فراتر از محاسبات خشک ریاضی، جلوهای از تعاون و مسئولیتپذیری متقابل است. اقتصاد خانواده اسلامی بر پایه اعتدال، دوری از اسراف و تقویت همبستگی درونی بنا شده است.
وقتی زندگی با تنگناهای معیشتی روبهرو میشود، سیره پیشوایان دین الگویی روشن پیش روی ما میگذارد؛ حتی در اوج سختیها، فرهنگ انفاق و بخشش تعطیل نمیشد، اما همواره با آیندهنگری دقیق همراه بود تا میان ضرورتهای امروز و رفاه فردا تعادل برقرار بماند. زوجین با درک متقابل شرایط، بهجای واگرایی، منابع محدود را با همدلی هدایت میکنند تا فشار معاش، بنیان عاطفی خانه را متزلزل نسازد؛ مهارتی که با تکیه بر اصولی همچون نقش گفتگوی سازنده در حل تعارضات زناشویی تقویت شده و تصمیمگیریهای اقتصادی را به عاملی برای آرامش روان تبدیل میکند.
ریشهیابی چالشها و تنشهای رایج مالی در زندگی مشترک
ریشه بسیاری از تنشهای اقتصادی خانگی در ارقام و اعداد خلاصه نمیشود، بلکه از تفاوت الگوهای تربیتی و مصرفی سرچشمه میگیرد که زن و شوهر از خانوادههای اصلی خود به ارث بردهاند. پنهانکاری مالی و نبود شفافیت در درآمدها و هزینهها، بهتدریج دیوار بیاعتمادی را بلندتر میکند. وقتی هر یک از طرفین با معیارهای شخصی خود به قضاوت رفتارهای دیگری مینشیند، آرامش اقتصادی رنگ میبازد و بستر سوءتفاهم هموار میشود.
بزرگترین خطای رایج در اجرای اصولی مدیریت مالی در خانواده، «سرزنش متقابل» هنگام کسری بودجه یا فشارهای هزینهای است؛ رویکردی تخریبی که همسران را روبهروی هم قرار میدهد. برای اصلاح این نگرش، تمرکز باید از مقصرتراشی به درک دغدغههای مشترک تغییر کند. تبادل نظر شفاف و آگاهانه، کلید اصلی عبور از این بنبستهاست که جزئیات آن در مقاله نقش گفتگوی سازنده در حل تعارضات زناشویی به تفصیل بررسی شده است.
مهارتهای نوین مدیریت مالی در خانواده با تکیه بر همدلی
تلفیق دانش روز بودجهبندی با اصول عاطفی و اخلاقی، پایهگذار آرامش اقتصادی در خانه است. وقتی نگاه زوجین به پول به عنوان ابزاری برای رشد مشترک تغییر کند، اختلافنظرها نه یک تهدید، بلکه فرصتی برای تحکیم پیوندها خواهد شد. اجرای اصولی مدیریت مالی در خانواده نیازمند فضایی دور از قضاوت است؛ جایی که همسران خواستهها و دغدغههایشان را صراحتاً مطرح میکنند.
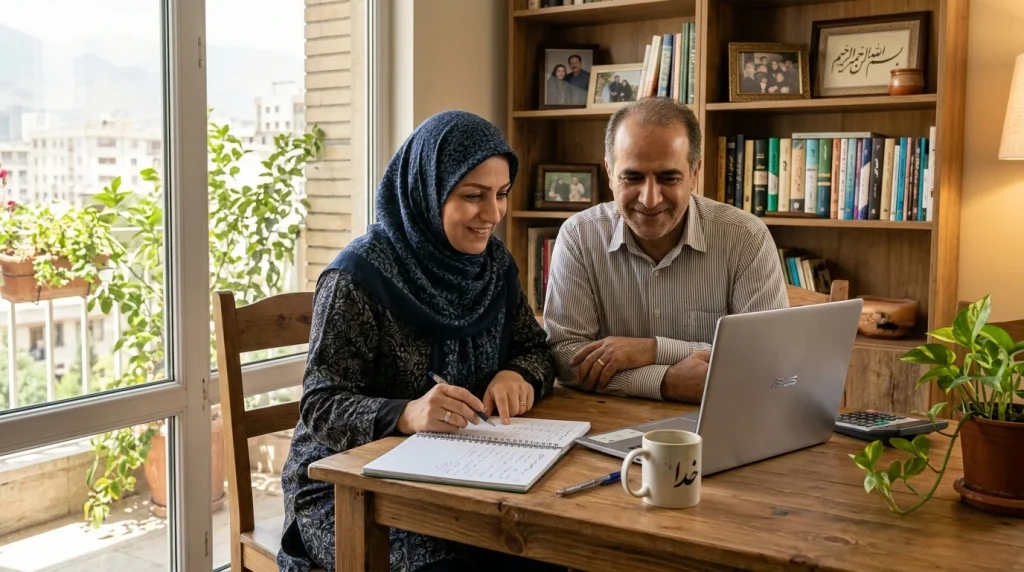
برای نهادینهسازی همکاری مالی زوجین و پیشگیری از سوءتفاهمها، برگزاری یک جلسه ماهانه منظم میتواند معجزه کند. این فرآیند سه گام اجرایی روشن دارد: نخست، زمان مناسبی را در فضایی دور از خستگی روزانه برای گفتوگو انتخاب کنید؛ سپس، عملکرد ماه گذشته را بدون سرزنش مرور کرده و اهداف تازه را با نگاهی به ارزشهای اقتصاد خانواده اسلامی ترسیم نمایید؛ و در نهایت، با بهرسمیت شناختن سهم هر یک در مدیریت هزینهها در زندگی مشترک، به خروجی مشترک متعهد بمانید.
راهکارهای عملیاتی برای تعیین سهم، هزینهها و پسانداز هدفمند
پیش از هر اقدامی برای دستیابی به آرامش اقتصادی در خانه، باید الگوی مشخصی برای تقسیم درآمدها و هزینهها تعریف کرد. این فرآیند نیازمند هنر گفتوگوی مؤثر است تا هیچیک از طرفین احساس بیعدالتی یا نادیده گرفته شدن نکند. در چارچوب اقتصاد خانواده اسلامی، همکاری مالی زوجین بر مبنای رضایت قلبی و مسئولیتپذیری شکل میگیرد.
| مدل تقسیم هزینه | ساختار و نحوه اجرا | ارزیابی کاربردی |
|---|---|---|
| اشتراک کامل | متمرکز کردن تمام درآمدهای زوجین در یک حساب مشترک. | شفافیت حداکثری، اما نیازمند هماهنگی دقیق در خرجکرد شخصی. |
| تفکیک کامل | استقلال حسابها و تقسیم درصدی هزینههای ثابت خانه. | حفظ استقلال فردی، اما کاهش حس همپشتیبانی عمیق. |
| مدل ترکیبی بهینه | حساب مشترک برای هزینههای اصلی و پسانداز، به همراه سهمی برای هزینههای شخصی. | تعادل عالی میان مشارکت جمعی و آزادی عمل فردی. |
بهکارگیری اصولی مدیریت مالی در خانواده، بستری امن فراهم میکند تا منابع مالی خانه برای هزینههای جاری، روزهای مبادا و طرحهای توسعهای با برنامهریزی هدفمند پیش برود.
نقش صمیمیت اقتصادی در تحکیم بنیاد خانواده و آرامش پایدار
وقتی صمیمیت اقتصادی به خانه راه مییابد، پول دیگر ابزاری برای قدرتنمایی یا کنترل نیست، بلکه به پلی برای ارتباط عمیقتر تبدیل میشود. کاهش اضطرابهای معیشتی در سایه شفافیت و مشارکت، بستر روانی امنی ایجاد میکند که در آن هر دو نفر احساس ارزشمندی میکنند. هنگامی که زن و شوهر بیاموزند چطور مسائل حساسی مثل پول را با بهرهگیری از راهکارهای اصولی و نقش گفتگوی سازنده در حل تعارضات زناشویی مدیریت کنند، مسائل مالی بهجای میدان تنش، به فرصتی برای همدل شدن بدل میگردد.
سناریوی یک سرمایهگذاری مشترک موفق را تصور کنید؛ زوجی که پس از گفتگوی شفاف، پسانداز خود را روی یک هدف مالی متمرکز میکنند. فرآیند این تصمیمگیری — از ارزیابی گامبهگام ریسکها تا پذیرش مسئولیتهای اجرایی — تمرینی برای تقویت حس «ما بودن» است و به ثبات عاطفی عمیقی میانجامد.
نتیجهگیری؛ آرامش اقتصادی، پایهگذار تحکیم خانواده
مدیریت مالی در خانواده فراتر از یک مسئله حسابداری ساده است؛ این مهارت جلوهای روشن از همدلی، مسئولیتپذیری و اخلاق اصیل اسلامی در زندگی مشترک به شمار میرود. با شناخت دقیق الگوهای مصرف، عبور از تنشها از طریق گفتوگوی سازنده و برنامهریزی هدفمند هزینهها، میتوان پایههای صمیمیت اقتصادی را در خانه محکم کرد. همافزایی مالی به زوجها کمک میکند تا با نگاهی مشترک، دستاندازهای مسیر زندگی را با آرامش پشت سر بگذارند و بنیان خانواده را روزبهروز مستحکمتر سازند.
تجربیات و دیدگاههای ارزشمند شما در بخش نظرات میتواند راهنمای دیگر مخاطبان باشد.
پرسشهای متداول درباره همافزایی مالی و آرامش خانواده
چگونه میتوانیم در زندگی مشترک به یک همافزایی مالی واقعی برسیم؟
همافزایی مالی به معنای ادغام اهداف و برنامهریزی مشترک زوجین برای درآمد و پسانداز است. با تعیین اولویتهای زندگی و مشورت در تمامی تصمیمات اقتصادی، این همراهی شکل میگیرد.
اختلاف نظر مالی با همسر را چطور بدون تنش مدیریت کنیم؟
داشتن یک بودجهبندی توافقشده و مشخص کردن سهمی برای هزینههای شخصی و خانوادگی راهگشاست. گفتوگوی آرام بدون سرزنش و تمرکز بر نیازهای اصلی خانواده کلید حل این تنشهاست.
نقش قناعت و تدبیر در کاهش استرسهای اقتصادی خانه چیست؟
قناعت به معنای محرومیت نیست، بلکه مدیریت هوشمندانه منابع موجود بر اساس اولویتهاست. این نگرش همراه با تلاش زوجین، احساس امنیت و آرامش پایدار را به ارمغان میآورد.
آیا زن و شوهر باید حساب بانکی کاملاً مجزا داشته باشند یا مشترک؟
پاسخ ثابتی وجود ندارد و کاملاً به توافق زوجین بستگی دارد. مهمترین اصل، حفظ شفافیت مالی، صداقت و داشتن یک بخش مشترک برای مدیریت هزینههای اساسی زندگی است.